4

Beim Vermögen richtig entscheiden.

Ihr eigenes Wealth Office.


Transparenz ist die Grundlage für gute Entscheide - auch betreffend Vermögen. Ein Wealth Office schafft einen ganzheitlichen Überblick und Vergleichbarkeit von Leistungen und Resultaten. Damit werden bewusste Entscheidungen auf einer fundierten Basis möglich.

.

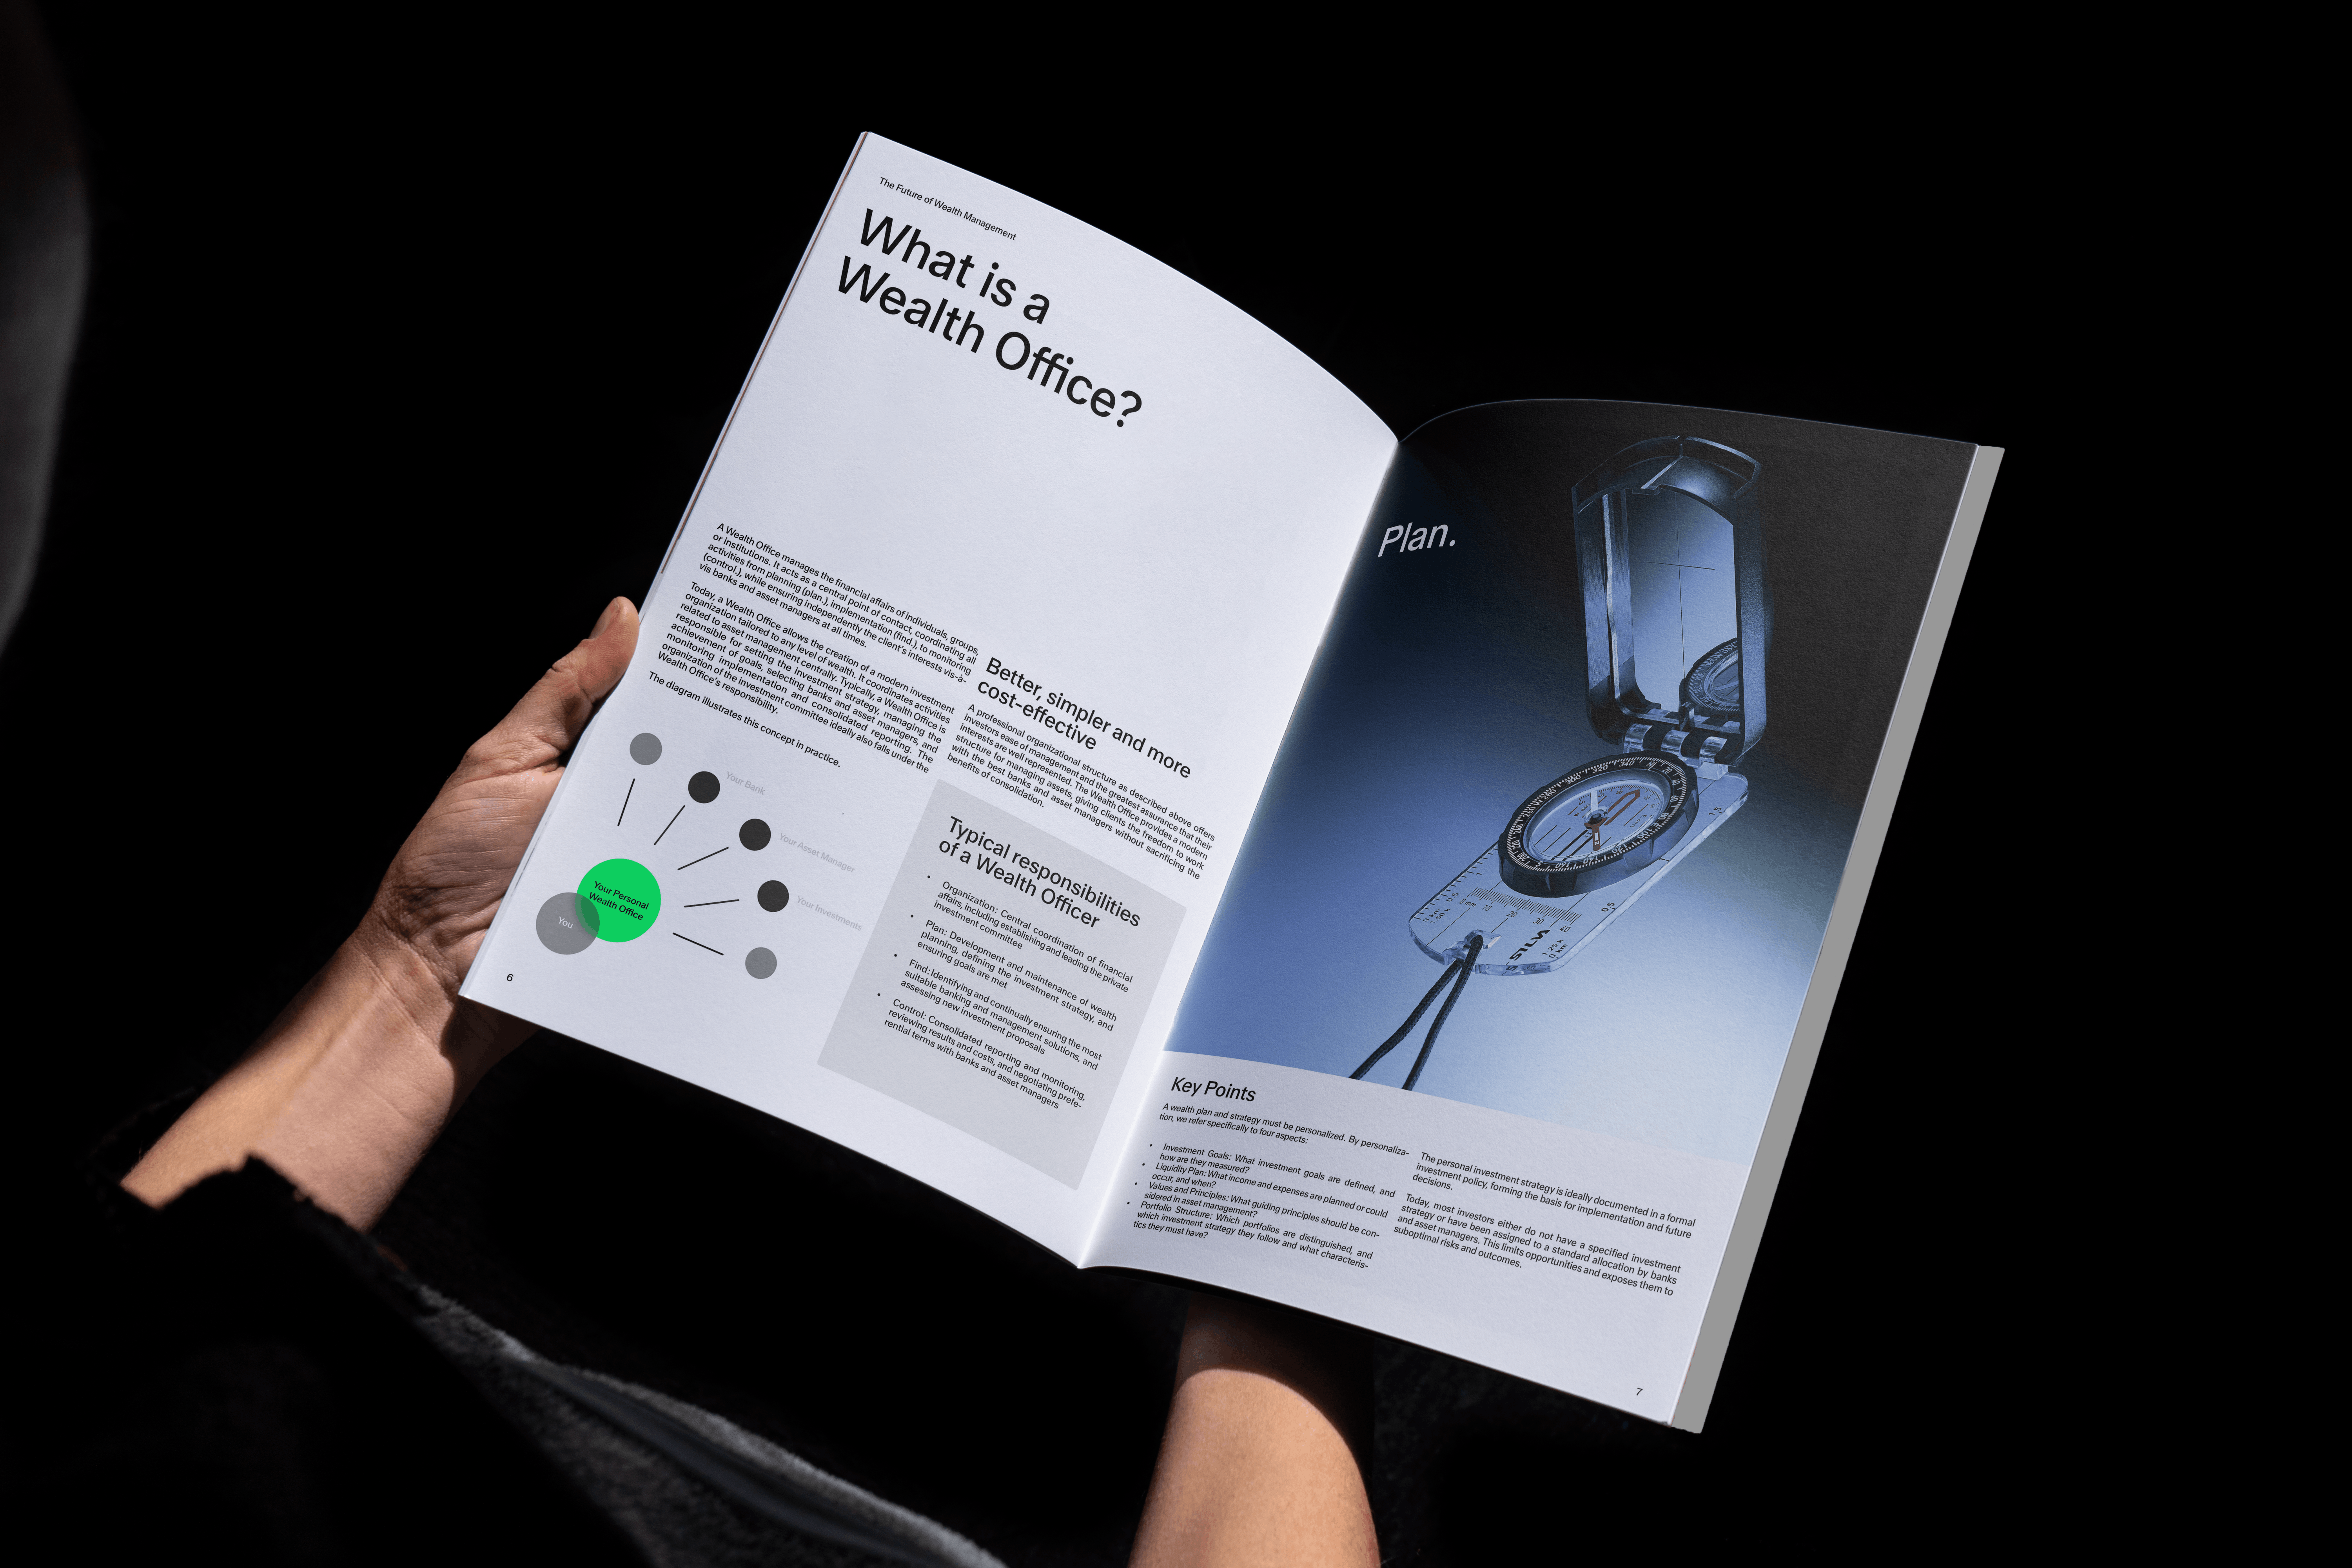
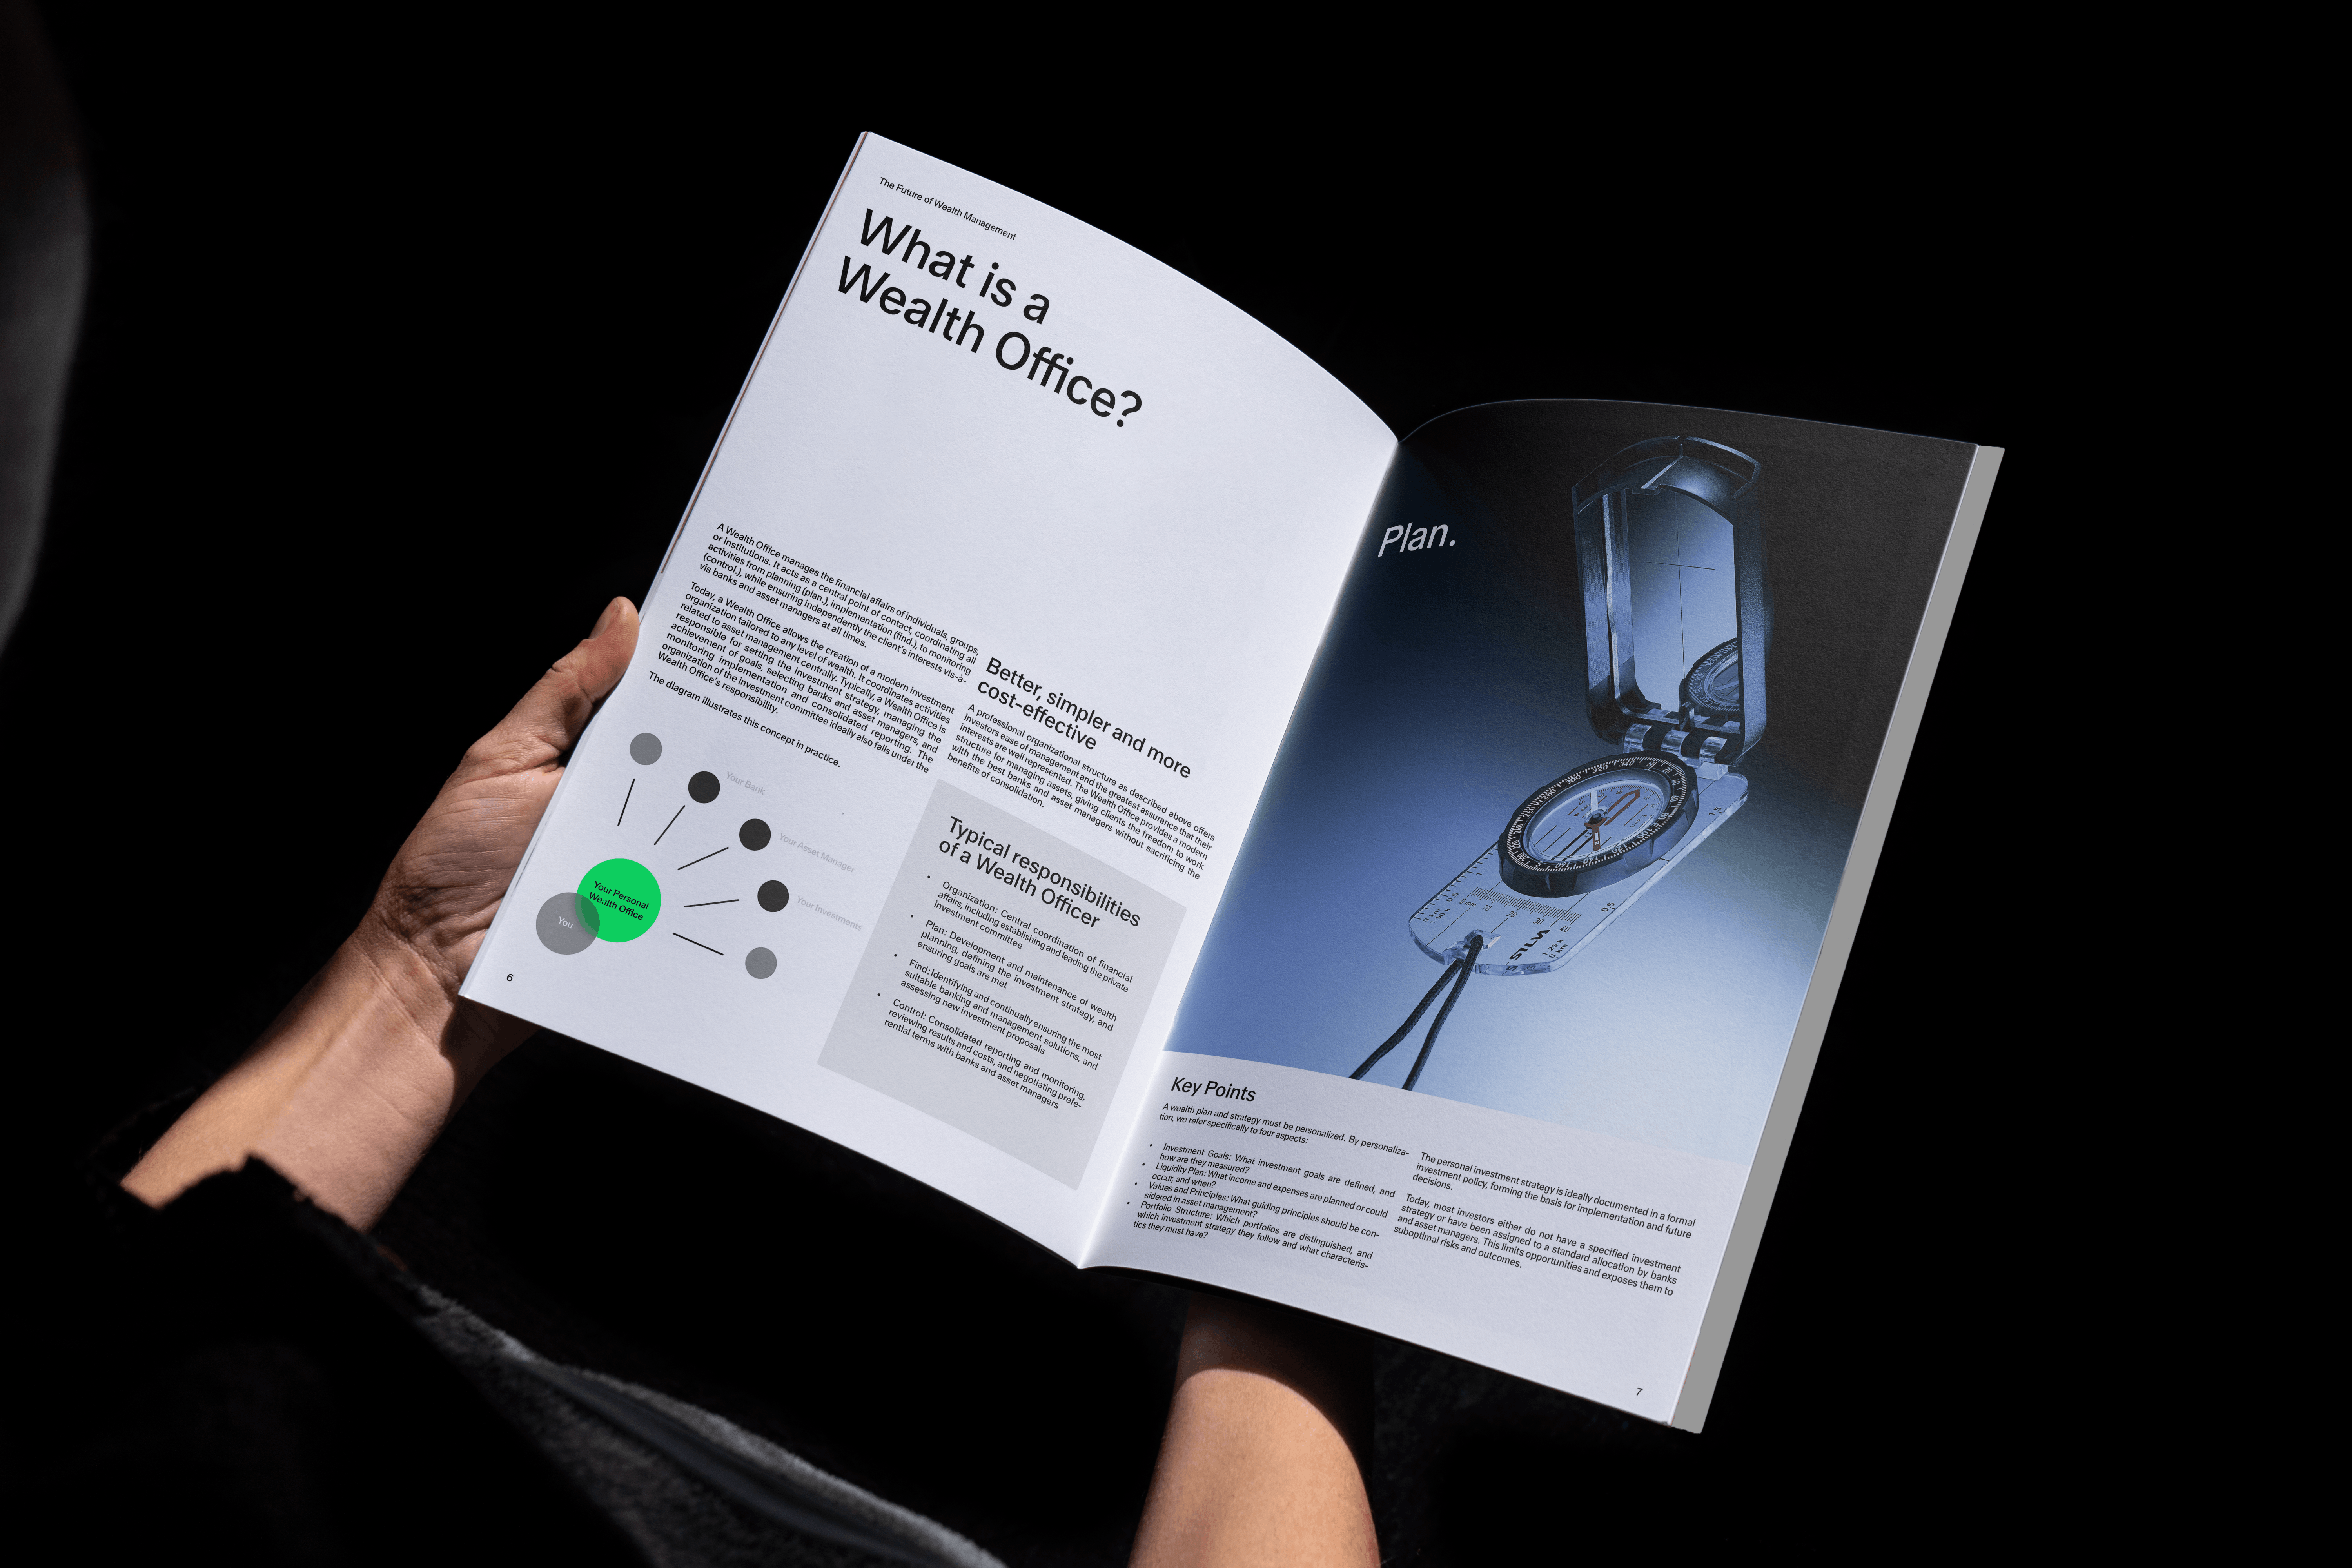
Plan.

Mit «Plan» legt Zwei Wealth das Fundament für eine klare Vermögensstrategie. In Workshops entsteht eine individuelle Vermögensarchitektur mit definierten Zielen und Verantwortlichkeiten. Das persönliche Anlagereglement schafft Orientierung und Transparenz. So entsteht Struktur und ein klarer Weg zum Anlageerfolg.

Find.

«Find» identifiziert aus über 550 Banken und Vermögensverwaltern die besten Partner. Anforderungen werden festgelegt, Offerten analysiert und im «Pitch-Contest» präsentiert. Zwei Wealth begleitet die Auswahl objektiv und unabhängig. Nach sechs Monaten folgt eine umfassende Kontrolle der gewählten Lösung.

Control.

Mit «Control» behält die Kundschaft die volle Kontrolle über ihre Vermögensverwaltung. Ein Expertenteam prüft regelmässig Kosten und Performance. Die Ergebnisse werden bewertet und mit Empfehlungen ergänzt.  Der persönliche Wealth Officer bespricht die Erkenntnisse mit der Kundschaft und unterstützt bei der Umsetzung von Massnahmen.

IHR ERSTER SCHRITT ZU MEHR TRANSPARENZ

Wealth Office Handbuch erhalten

Bei den ganz grossen Vermögen hat sich das Konzept bereits bewährt. Mit einem eigenen Wealth Office stellen Sie eine unabhängige Gesamtvermögensplanung (Plan.) sicher, setzen auf die besten Lösungen bei Banken und Vermögensverwaltern (Find.) und wissen, dass Ihre Vermögensverwalter systematisch kontrolliert werden (Control.).

Das schafft echte Sicherheit. Das Wealth Office Handbuch zeigt Ihnen auf, wie das funktioniert. Bestellen Sie unverbindlich und kostenlos ein Exemplar.

Wealth Office Handbuch


Mehr erfahren mit dem neuen Wealth Office Handbuch. Hier kostenlos herunterladen.

Beispiel 1

Die Bank-Kundin

Jane Smith hat vor vielen Jahren eine grössere Erbschaft erhalten. Diese hat sie bei einer Kantonalbank verwalten lassen. Sie hat vor vier Jahren mit einem eigenen Wealth Office die Vermögensverwaltung neu konzipiert:


  • Mandate, die ihren Bedürfnissen nach Ausschüttung und Wachstum besser entsprechen
  • Ihr Mandat bei der Kantonalbank erzielte in jedem Jahr Renditen, die 1-2 Prozentpunkte hinter der Benchmark lagen. Beide neuen Mandate erzielten in den ersten drei Jahren eine Rendite, die im Schnitt 1.2 Prozentpunkte über dem Marktdurchschnitt lagen
  • Die Gesamtkosten sanken um 56% pro Jahr
  • Sie wendet heute deutlich weniger Zeit für die Vermögensverwaltung auf
Beispiel 2

Der Unternehmer

Peter Mill war erfolgreicher Unternehmer. Nach dem Firmenverkauf hat er einen Teil seines Vermögens von einer Grossbank verwalten lassen und den Rest selber verwaltet. Er hat mit seinem Wealth Office die eigene Vermögensverwaltung neu geordnet:


  • 4 neue Vermögensverwaltungs-Mandate vergeben, die in einer Form verwaltet werden, wie er es selber nicht könnte
  • Die Mandate übertrafen in den ersten 18 Monaten die gewünschte Ausschüttungsrendite von 4% p.a. und erzielten allesamt Renditen, die über de Marktdurchschnitt zu liegen kamen
  • Die Konditionen für das selbstverwaltete Portfolio wurden im Zuge der Ausschreibung neu verhandelt
  • Die Gesamtkosten sanken um 64% p.a.
  • Er erhält drei mal im Jahr mit dem eigenen Anlagekomitee die neusten Updates von den Banken und Verwaltern
Beispiel 3

Die gemeinnützige Stiftung

Die Good-Foundation legt das Stiftungsvermögen werterhaltend an. Dazu unterhielt die Stiftung zwei Bankbeziehungen mit entsprechendem Mandat für die Vermögensverwaltung. Vor fünf Jahren entschied sich der Stiftungsrat für ein eigenes Wealth Office:


  • Eine der bestehenden Banken hat das Mandat und die Konditionen erfolgreich angepasst
  • Eine neue Bank wurde für die zusätzliche Verwaltung des Wachstumportfolios ausgewählt.
  • Zum ersten Mal erzielen die Portfolios der Stiftung Renditen die sich mit den besten vergleichen lassen.
  • Die Gesamtkosten sanken um 38%.
  • Der Stiftungsrat ist heute viel besser informiert und kommt seiner treuhänderischen Verpflichtung im vierteljährlichen Anlageausschuss vollumfänglich nach